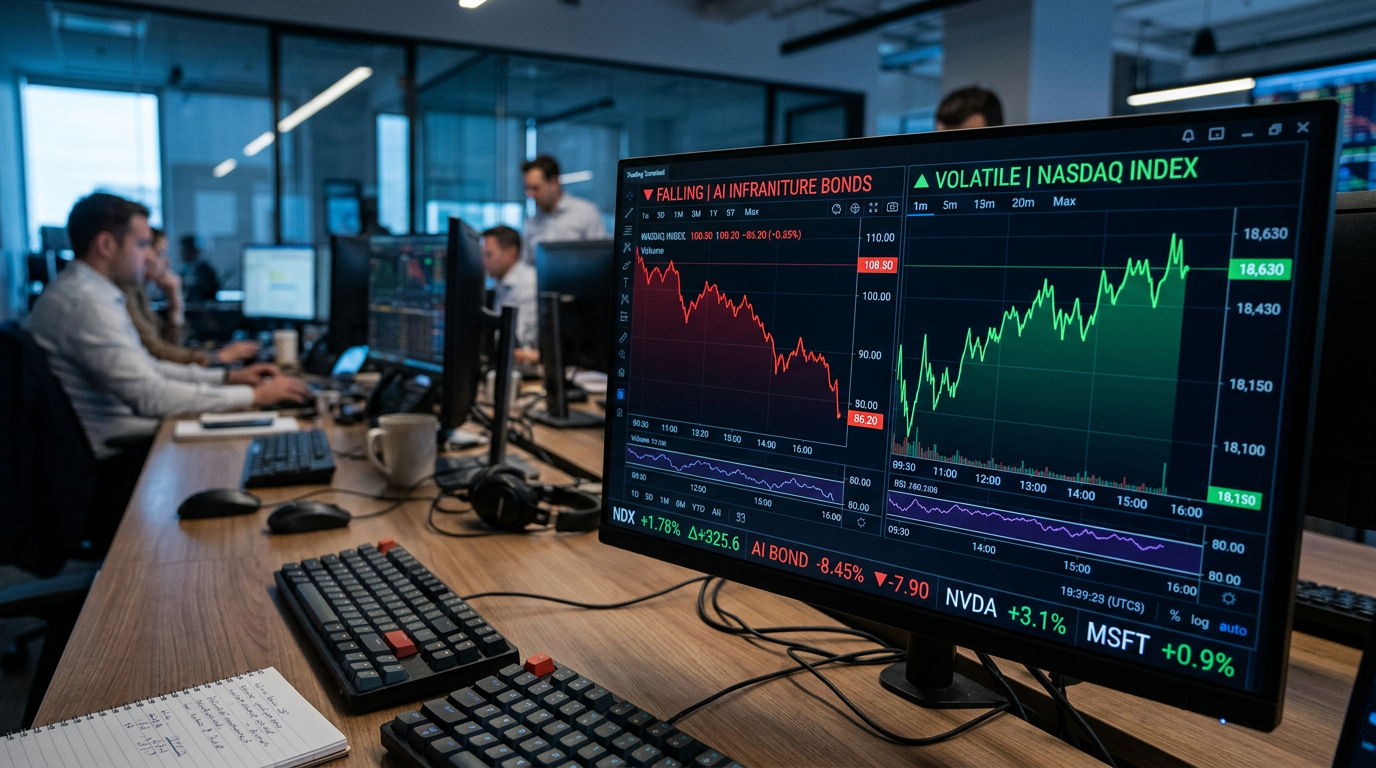
Die Kurszettel der internationalen Handelsplätze zeigten zur Mitte des Oktobers 2026 ein gewohntes, fast schon rituelles Bild: Nach einem heftigen Abverkauf im asiatischen Raum – ausgelöst durch ein regelrechtes Blutbad beim südkoreanischen Leitindex Kospi – gerieten auch die europäischen und US-amerikanischen Technologietitel zunächst massiv unter Druck. Doch während der Nasdaq 100 seine anfänglichen Verluste im Handelsverlauf einmal mehr weitgehend egalisieren konnte, zeichnet sich hinter den Kulissen ein weitaus dramatischeres Szenario ab.
Anleger, die ihren Blick ausschließlich auf die Aktienkurse richten, übersehen derzeit das wohl wichtigste Warnsignal dieses Herbstes. Am Rentenmarkt, der historisch oft als das rationalere und vorausschauendere Segment des Kapitalmarkts gilt, herrscht bei bestimmten Segmenten nackte Panik. Insbesondere Anleihen, die zur Finanzierung von Rechenzentren und der dafür notwendigen KI-Infrastruktur emittiert wurden, verzeichnen dramatische Kursverluste. Im Gegenzug schießen die Renditen und damit die implizierten Insolvenzrisiken steil nach oben. Wir erleben eine fundamentale Entkopplung: Die Aktienmärkte feiern die Zukunft, während die Kreditmärkte bereits die Kosten des Scheiterns einpreisen.
Die zwei Welten des Kapitalmarkts
Diese extreme Divergenz lässt sich nur durch die unterschiedliche Natur der Anlageklassen erklären. Aktieninvestoren spekulieren auf das unbegrenzte Upside-Potenzial der Künstlichen Intelligenz. Solange die Vision intakt ist, fließt Liquidität in die großen Tech-Werte. Renteninvestoren hingegen partizipieren nicht an potenziellen Kursvervielfachungen; sie erhalten lediglich ihren Kupon und am Ende der Laufzeit ihr eingesetztes Kapital zurück. Ihr Fokus liegt daher naturgemäß auf dem Downside-Risiko – und dieses Risiko wird derzeit rasant größer.
Die massiven Investitionen in Rechenzentren wurden in den vergangenen Jahren zu erheblichen Teilen über den Fremdkapitalmarkt gehebelt. Wenn nun die Risikoaufschläge (Spreads) für diese KI-Anleihen steigen, bedeutet dies nichts anderes, als dass der Markt den Betreibern dieser Infrastrukturen eine schwindende Kreditwürdigkeit attestiert. Die Befürchtung: Die immensen laufenden Kosten und die Zinslasten können mittelfristig nicht mehr aus den operativen Cashflows gedeckt werden.
Schaufelverkäufer gegen Goldsucher
Die Diskrepanz wird besonders deutlich, wenn man die Wertschöpfungskette der KI-Industrie analysiert. In diesen Tagen blickt die Finanzwelt mit Spannung auf die Quartalszahlen der Branchenriesen ASML und TSMC. Beide Unternehmen gehören zur Kategorie der klassischen „Schaufelverkäufer“ im modernen Goldrausch. Sie liefern die hochkomplexen Lithographiesysteme und fertigen die High-End-Chips, ohne die kein einziges neuronales Netz trainiert werden kann. Für diese Akteure läuft das Geschäft glänzend, da die Nachfrage der Hyperscaler (Microsoft, Alphabet, Meta und Co.) nach Hardware ungebrochen ist.
Das eigentliche Problem liegt jedoch am anderen Ende der Kette: bei den „Goldsuchern“. Damit sind nicht nur die Software-Entwickler gemeint, sondern vor allem die Betreiber der physischen Infrastruktur – jene Unternehmen, die Milliarden an Fremdkapital aufnehmen, um gigantische Rechenzentren aus dem Boden zu stampfen. Wenn diese Goldsucher auf Dauer kein Gold finden, sprich: wenn sich die immensen Investitionen in KI-Anwendungen nicht in harten, wiederkehrenden Gewinnen und positiven Cashflows bei den Endkunden niederschlagen, bricht das Kartenhaus zusammen. Die Schwäche der KI-Anleihen ist der erste messbare Beleg dafür, dass der Markt genau dieses Szenario für immer wahrscheinlicher hält.
Geopolitische Risiken erhöhen den Druck
Erschwert wird die Lage durch ein zunehmend instabiles makroökonomisches und geopolitisches Umfeld. Nur noch drei Wochen trennen die USA von den richtungsweisenden Zwischenwahlen. Die politische Unsicherheit im größten Kapitalmarkt der Welt ist ohnehin hoch, nun belasten auch noch Berichte über gestoppte Insider-Handelsuntersuchungen aus der Regierungszeit Trumps die Stimmung.
Gleichzeitig spitzen sich die geopolitischen Konflikte im Nahen Osten zu. Die anhaltenden Spannungen mit dem Iran und die zunehmende Bedrohung Saudi-Arabiens durch die Huthi-Rebellen bergen erhebliche Risiken für die globalen Energiemärkte. Da moderne Rechenzentren extrem stromintensiv sind, reagiert die Branche hochsensibel auf steigende Energiepreise. Höhere Betriebskosten bei gleichzeitig stagnierenden Erträgen aus KI-Diensten könnten die ohnehin engen Margen der Betreiber endgültig erdrücken.
Was bedeutet das für Anleger?
Für risikobewusste Anleger ergibt sich aus dieser Gemengelage eine klare Handlungsempfehlung: Der reine Blick auf die Aktien-Charts der großen Tech-Giganten greift zu kurz. Wer im Technologiesektor engagiert ist, sollte die Entwicklung der Kreditmärkte – insbesondere die Renditen von Unternehmensanleihen im Infrastruktur- und Telekommunikationsbereich – akribisch im Auge behalten.
Solange sich die Lage bei den KI-Anleihen nicht stabilisiert, bleibt das Fundament der gesamten Tech-Rallye auf tönernen Füßen. In einem solchen Umfeld empfiehlt es sich, die Positionsgrößen bei hoch bewerteten Chip- und Plattformwerten kritisch zu hinterfragen und den Fokus im Portfolio auf Unternehmen mit hoher Preissetzungsmacht, robusten Bilanzen und nachgewiesenen, organischen Cashflows zu legen. Die Party an den Aktienmärkten mag noch eine Weile weitergehen – doch die Musik am Anleihemarkt hat bereits aufgehört zu spielen.