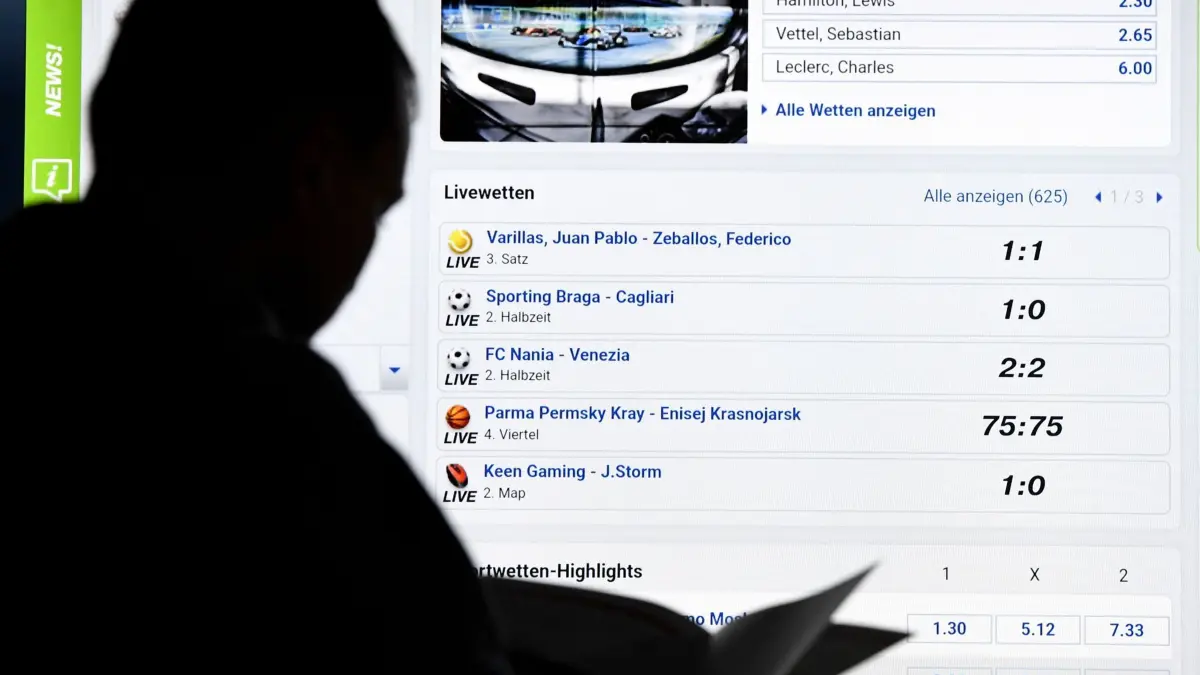
Die Grenzen zwischen spekulativer Geldanlage und reinem Glücksspiel verschwimmen in der Wahrnehmung junger Konsumenten zusehends. Was in den USA bereits als fester Bestandteil der finanziellen „Strategie“ der Generation Z gilt, schwappt zunehmend auch nach Europa: Der Versuch, den klassischen, oft als langweilig empfundenen Vermögensaufbau über Aktien oder ETFs durch vermeintlich kalkulierbare Sportwetten zu ersetzen.
Aus einer rationalen, anlegerorientierten Perspektive ist diese Entwicklung hochgradig alarmierend. Während Neo-Broker das Investieren in den vergangenen Jahren demokratisiert und vereinfacht haben, nutzen Sportwetten-Anbieter heute dieselben psychologischen Mechanismen und Benutzeroberflächen, um eine völlig andere, mathematisch ruinöse Aktivität als „Alternative zur Aktie“ zu positionieren. Eine nüchterne Analyse zeigt, warum dieser Trend auf einem fundamentalen Missverständnis der Kapitalmärkte beruht.
Die mathematische Realität: Positiver gegen negativen Erwartungswert
Der wichtigste Unterschied zwischen dem Aktienmarkt und dem Wettbüro liegt in der Natur des Erwartungswerts (Expected Value).
Wer in den breiten Aktienmarkt investiert – beispielsweise über einen breit gestreuten Welt-ETF –, beteiligt sich am produktiven Kapital der Weltwirtschaft. Unternehmen erwirtschaften Gewinne, passen sich an Inflation an und schaffen realen Mehrwert. Historisch resultiert dies in einer langfristigen, positiven Rendite von real etwa 5 bis 7 Prozent pro Jahr. Der Erwartungswert für den Anleger ist also positiv. Die Zeit arbeitet für den Investor; der Zinseszinseffekt entfaltet über Jahrzehnte seine volle Wirkung.
Sportwetten hingegen sind ein klassisches Nullsummenspiel – beziehungsweise ein Negativsummenspiel, sobald man die Gebühren und die Marge des Buchmachers einrechnet. Die sogenannte Auszahlungsquote liegt bei kommerziellen Wettanbietern in der Regel zwischen 90 und 95 Prozent. Das bedeutet im Umkehrschluss: Für jeden gesetzten Euro fließen im Durchschnitt nur 90 bis 95 Cent an die Spieler zurück. Der Erwartungswert ist für den Kunden dauerhaft negativ. Mathematisch ist es auf lange Sicht unmöglich, mit einem negativen Erwartungswert ein Vermögen aufzubauen. Das Gesetz der großen Zahlen sorgt unweigerlich dafür, dass das Kapital mit zunehmender Anzahl der Wetten schrumpft.
Der Trugschluss des vermeintlichen Fachwissens
Ein wesentlicher Treiber für den Erfolg von Sportwetten bei jungen Männern ist der sogenannte Kompetenz-Trugschluss (Overconfidence Bias). Viele Akteure sind fest davon überzeugt, dass sie durch das Verfolgen von Sportereignissen, das Lesen von Statistiken und ihr persönliches „Expertenwissen“ einen Informationsvorsprung gegenüber dem Buchmacher erlangen können.
Diese Annahme ignoriert jedoch die Funktionsweise moderner Wettmärkte. Buchmacher nutzen hochentwickelte, datengestützte Algorithmen, um Quoten extrem effizient zu berechnen. Diese Quoten spiegeln alle verfügbaren Informationen und die Psychologie der Masse wider. Um dauerhaft profitabel zu sein, müsste ein privater Wetter nicht nur den Ausgang von Spielen besser vorhersagen als der Durchschnitt, sondern auch die hochkomplexen mathematischen Modelle der Buchmacher systematisch schlagen.
Im Vergleich dazu partizipiert ein Aktieninvestor an der kollektiven Wertschöpfung von tausenden Unternehmen. Er muss den Markt nicht „schlagen“, um eine attraktive Rendite zu erzielen – es reicht völlig aus, mittels Indexfonds die durchschnittliche Marktrendite mitzugehen.
Gamification und die Verwechslung von Volatilität und Risiko
Die Parallelen in der Vermarktung sind frappierend. Sowohl moderne Trading-Apps als auch Sportwetten-Plattformen setzen auf extreme Gamification: Push-Benachrichtigungen in Echtzeit, bunte Animationen beim Gewinn, vermeintlich „risikofreie“ Einstiegsangebote und die ständige Verfügbarkeit auf dem Smartphone.
Dies führt bei unerfahrenen Akteuren zu einer gefährlichen kognitiven Dissonanz. Schnelle Kursschwankungen bei hochspekulativen Aktien (wie Meme-Stocks oder Kryptowährungen) werden in dieselbe Kategorie eingeordnet wie das Endergebnis eines Fußballspiels. Dabei wird übersehen: Eine Aktie mag volatil sein, repräsentiert aber einen realen Sachwert mit einem inneren Wert. Eine verlorene Wette hingegen ist ein binäres Ereignis mit sofortigem Totalverlust des eingesetzten Kapitals.
Die verheerenden Opportunitätskosten der Jugend
Besonders tragisch ist dieser Trend mit Blick auf die Demografie. Die Generation Z verfügt über das wertvollste Asset im Bereich des Investierens überhaupt: Zeit.
Wer im Alter von 20 Jahren beginnt, monatlich auch nur kleine Beträge in produktive Sachwerte zu investieren, profitiert maximal vom Zinseszinseffekt über einen Zeitraum von vier Jahrzehnten. Wird dieses Startkapital stattdessen in Sportwetten verbrannt, entstehen enorme Opportunitätskosten. Verlorenes Kapital in jungen Jahren lässt sich später im Leben nur unter erheblich größerem finanziellem Aufwand kompensieren.
Fazit: Aufklärung tut not
Sportwetten dürfen niemals als Teil einer ernsthaften Vermögensstrategie verstanden werden. Sie sind eine Konsumausgabe für kurzfristige Unterhaltung – vergleichbar mit einem Kinobesuch –, bei der das Geld mit hoher Wahrscheinlichkeit dauerhaft verloren ist.
Für die Finanzbranche und die Politik muss dieser Trend ein Weckruf sein. Die Förderung von echter Finanzbildung an Schulen und Universitäten ist dringender denn je. Junge Menschen müssen lernen, den fundamentalen Unterschied zwischen dem spekulativen Nervenkitzel des Glücksspiels und dem disziplinierten, langfristigen Vermögensaufbau an den globalen Kapitalmärkten zu verstehen.